Contratar un seguro de vida es una decisión importante que brinda tranquilidad financiera a nuestros seres queridos en caso de que faltemos. Pero, ¿sabías que el estado de salud es uno de los factores determinantes en el costo de la prima de tu seguro? En este artículo, desentrañamos cómo tu salud influye en las condiciones de este contrato vital.
Las aseguradoras tienen un interés clave en conocer tu salud, ya que eso les permite calcular el riesgo que asumen al asegurarte. Este análisis de riesgo es esencial para determinar tanto la viabilidad de la póliza como su precio. Vamos a explorar los detalles de esta relación y brindarte información valiosa para que entiendas mejor este proceso.
¿Por qué las aseguradoras se preocupan por el estado de salud?
El estado de salud de un individuo es un indicativo de su esperanza de vida, algo que las aseguradoras analizan detenidamente. Una salud óptima podría significar una prima más baja, mientras que problemas de salud podrían incrementarla. Las compañías necesitan equilibrar el riesgo para asegurar su viabilidad económica, y por ello, la salud del solicitante es un aspecto crítico.
La valoración de la salud involucra distintos parámetros, desde el historial médico hasta hábitos de vida y chequeos actuales. No solo las enfermedades preexistentes son evaluadas, sino también el estilo de vida que podría predisponer a condiciones futuras.
Las aseguradoras usan estadísticas y modelos de predicción para establecer cuánto podrían terminar pagando en caso de que el asegurado fallezca, y ajustan la prima de acuerdo a este cálculo. De ahí la importancia de que el perfil de salud del solicitante sea lo más preciso posible.
¿Cómo afecta el estado de salud en los requisitos para contratar la póliza?
Para contratar una póliza de seguro de vida, se deben cumplir ciertos requisitos de salud. Estos requisitos van desde completar un cuestionario de salud hasta, en algunos casos, someterse a un examen médico completo.
Estos procedimientos son fundamentales para que la aseguradora tenga un panorama claro del riesgo. Por ejemplo, una persona con un historial de enfermedades cardíacas probablemente tendrá que pagar una prima más alta debido al mayor riesgo que representa para la compañía.
El proceso de evaluación puede incluir pruebas de laboratorio, revisiones de historial médico y, en ocasiones, informes de médicos especialistas. Esta información ayuda a las compañías a crear un perfil de salud detallado y a ajustar el costo de la cobertura de manera correspondiente.
¿Qué pasa si no declaro una enfermedad preexistente?
No declarar una enfermedad preexistente en la solicitud de un seguro de vida puede tener consecuencias graves. Si la compañía descubre que hubo retención de información relevante, pueden anular la póliza o negar una reclamación futura.
- La honestidad es crucial al proporcionar información sobre tu salud.
- Una omisión intencional puede interpretarse como fraude.
- Es mejor encontrar una aseguradora que cubra enfermedades preexistentes bajo ciertas condiciones que correr el riesgo de no ser sincero.
En definitiva, siempre es recomendable ser transparente con la información que se comparte al solicitar un seguro. La integridad en la declaración garantiza la validez de la póliza.
Factores de Salud Que Influyen en la Contratación de Un Seguro de Vida
La contratación de un seguro de vida se ve afectada por varios factores salud-relacionados como:
- Edad y género del solicitante.
- Historial médico familiar y personal.
- Enfermedades crónicas o graves.
- Hábitos de vida, incluyendo fumar o consumir alcohol.
- Historial de tratamientos médicos o cirugías.
Estos factores son evaluados cuidadosamente, ya que cada uno puede incrementar o disminuir el riesgo percibido por la aseguradora.
¿Cómo evalúan las aseguradoras el riesgo de salud de los solicitantes?
Las aseguradoras tienen departamentos especializados, conocidos como suscriptores, cuya tarea es evaluar el riesgo de salud de los solicitantes. Utilizan información médica, historial de enfermedades y hábitos de vida para calcular las probabilidades de enfermedad o muerte.
La evaluación también puede incluir preguntas sobre el entorno laboral y el estilo de vida, como la práctica de deportes extremos o viajes frecuentes a zonas de alto riesgo. Esta evaluación minuciosa ayuda a la aseguradora a decidir si ofrece cobertura y bajo qué términos.
¿Cómo afecta la salud en las primas del seguro de vida?
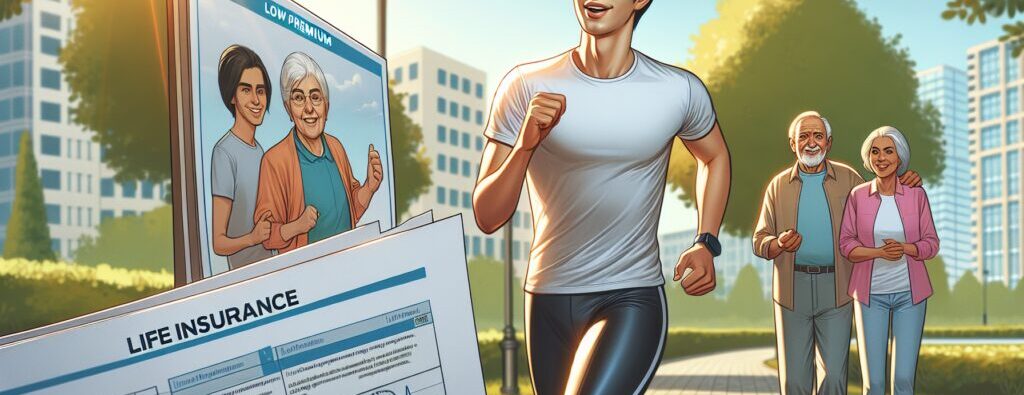
Una buena salud generalmente conlleva a primas de seguro más económicas. Las aseguradoras ven a los individuos sanos como menos propensos a presentar una reclamación a corto plazo, lo que les permite ofrecer coberturas a menor costo.
Por otra lado, problemas de salud crónicos o graves pueden incrementar la prima, ya que representan un mayor riesgo para la compañía. Factores como la hipertensión, diabetes o antecedentes de cáncer son ejemplos de condiciones que pueden afectar el costo de la prima.
Las aseguradoras también pueden ofrecer incentivos para aquellos que demuestran un estilo de vida saludable, como descuentos para no fumadores o para aquellos que participan en programas de bienestar.
Preguntas Relacionadas Sobre La Influencia de La Salud en Los Seguros de Vida
¿Qué Factores Afectan el Costo de la Prima de Su Seguro de Vida?
El costo de la prima se ve afectado por la edad, género, estado de salud, hábitos de vida, y la cobertura deseada. Las enfermedades preexistentes y el historial médico juegan un papel fundamental en la determinación de este costo.
Las condiciones de trabajo y actividades de alto riesgo también pueden incrementar el precio de la prima, así como la presencia de hábitos nocivos como el tabaquismo.
¿Cuándo Sube la Prima de un Seguro?
La prima de un seguro puede subir si hay un cambio en el estado de salud del asegurado, si se descubre que había condiciones no declaradas anteriormente, o simplemente por el incremento natural debido a la edad.
Las actualizaciones de política o cambios en la cobertura solicitada también pueden resultar en un aumento de la prima.
¿Cómo Sabe el Seguro si Tengo una Enfermedad Preexistente?
Las aseguradoras pueden saber si tienes una enfermedad preexistente mediante el cuestionario de salud, revisiones de historial médico, y en algunos casos, exámenes médicos completos.
Es importante que, como solicitante, proporciones información fidedigna desde el principio para evitar problemas futuros con la cobertura.
¿Cuáles Son las Enfermedades Preexistentes?
Las enfermedades preexistentes son aquellas condiciones de salud que ya estaban presentes antes de contratar una póliza de seguro. Estas pueden ser, por ejemplo, diabetes, enfermedades cardíacas, o cáncer.
La clave está en la declaración honesta de estas condiciones para que la aseguradora tenga un panorama completo de tu salud.
Como parte de este análisis, te compartimos un video que podría ayudarte a comprender mejor la relación entre la salud y las primas de seguro de vida:
La información proporcionada en este artículo es solo a nivel informativo y no se asume responsabilidad por errores o cambios que puedan haber ocurrido con el tiempo.
Posts Relacionados